Widerstandsklasse (Einbruchschutz)
Die Klasse gibt an, wie gut ein Tresor einem Einbruchversuch standhält.
Wer einen Tresor kauft, möchte seine Werte zuverlässig schützen. Damit diese im Schadensfall auch versichert sind, kommt es nicht nur auf den Tresor selbst an, sondern ebenso auf seine Versicherungseinstufung. Sie bestimmt, welche Versicherungssumme oder welcher Deckungsbeitrag von Versicherern anerkannt wird und ist damit ein wichtiger Faktor für den passenden Versicherungsschutz.
Hier entstehen in der Praxis häufig Unklarheiten. Sie sehen eine Widerstandsklasse, eine Richtlinie zur Wertlagerung und eine Deckungsempfehlung, aber wie hängt das zusammen? Und was bedeutet das konkret für die Werte, die Sie sicher und versicherbar aufbewahren möchten?
Auf dieser Seite erfahren Sie, worauf Versicherer achten und was für Ihr Unternehmen in der Praxis wichtig ist.
Ein Versicherer bewertet nicht nur den Tresor selbst, sondern die gesamte Situation. Dabei spielen mehrere Faktoren eine Rolle.
Nicht jeder Tresor wird von der Versicherung gleich bewertet. Die Grundlage für die Deckung ist in der Regel die Sicherheitsstufe bzw. der Widerstandsgrad. Auf dieser Basis schätzt der Versicherer den Wert ein, der im Tresor aufbewahrt werden kann.
Die Versicherungseinstufung beschreibt vereinfacht: Wie viel Risiko sieht der Versicherer, und bis zu welcher Summe sind Ihre Werte im Tresor versicherbar? Diese Einschätzung wird häufig als Richtwert zur Wertlagerung oder als Versicherungsdeckung bzw. Versicherungssumme angegeben.
Für Versicherer zählt nicht der Kaufpreis eines Tresors, sondern sein nachweisbarer Schutz. Die Grundlage der Versicherungseinstufung bildet dabei die Widerstandsklasse. Zusätzlich können Faktoren wie Inhalt und Nutzung berücksichtigt werden. In bestimmten Fällen kann zusätzlich eine Brandschutzklasse relevant sein, etwa für wichtige Dokumente oder Datenträger, deren Wert nach einem Brand oft nicht wiederhergestellt werden kann. Die Widerstandsklasse bleibt jedoch das wesentliche Kriterium der Versicherungseinstufung.
Die Versicherungseinstufung eines Tresors erfolgt auf Grundlage mehrerer Kriterien. Besonders relevant sind dabei:
Der Widerstandsgrad als technische Basis der Versicherungssumme
Die Nutzung: private oder gewerbliche Verwendung
Zusätzlich können weitere Rahmenbedingungen berücksichtigt werden:
Aufstellort: Ein frei zugänglicher Raum im Erdgeschoss erhöht das Risiko.
Gewicht und Verankerung: Tresore unter 1.000 kg müssen in der Regel fachgerecht verankert werden.
Art der gelagerten Werte: Für Bargeld gelten oft andere Grenzen als für Schmuck, Dokumente oder Wertgegenstände.
Alarm- oder Einbruchmeldesystem: Zertifizierte Sicherheitstechnik kann die versicherbare Summe erhöhen oder sogar vorausgesetzt werden.
Trotz dieser Zusatzfaktoren gilt:
Widerstandsgrad und Nutzungsart bilden die Basis jeder Versicherungseinstufung.
Die folgende Tabelle zeigt Ihnen die möglichen Versicherungsgrößen von Sicherheitsstufe S1 bis Widerstandsgrad 6:
Sicherheitsstufe/Widerstandsgrad | Privat | Gewerblich | ||
|---|---|---|---|---|
Sicherheitsstufe S1 nach EN 14450 | bis 5.000 Euro | bis 2.500 Euro | ||
Sicherheitsstufe S2 nach EN 14450 | bis 40.000 Euro | bis 10.000 Euro | ||
Widerstandsgrad N(0) nach EN 1143-1 | bis 40.000 Euro | 10.000 Euro | ||
Widerstandsgrad I nach EN 1143-1 | bis 65.000 Euro | 20.000 Euro | ||
Widerstandsgrad II nach EN 1143-1 | bis 100.000 Euro | 50.000 Euro | ||
Widerstandsgrad III nach EN 1143-1 | bis 200.000 Euro | 100.000 Euro | ||
Widerstandsgrad IV nach EN 1143-1 | bis 400.000 Euro | 150.000 Euro | ||
Widerstandsgrad V nach EN 1143-1 | nach Absprache mit Sachversicherer | 250.000 Euro | ||
Widerstandsgrad VI nach EN 1143-1 | nach Absprache mit Sachversicherer | 375.000 Euro |
Hinweis: Durch den Anschluss an eine Einbruchmeldeanlage (EMA) können sich die Werte verdoppeln. Die genannten Werte sind Richtwerte und können je nach Versicherer unterschiedlich ausfallen.
Orientieren Sie sich am maximal gelagerten Wert, nicht am Durchschnitt.
Denken Sie an:
mögliche Wertsteigerungen (z. B. Gold),
saisonal höhere Bargeldbestände,
zukünftige Nutzung.
Unsere Empfehlung: Wählen Sie einen Tresor, dessen empfohlene Versicherungssumme über Ihrem aktuellen Bedarf liegt. So vermeiden Sie eine Unterversicherung und sichern sich langfristig ab.
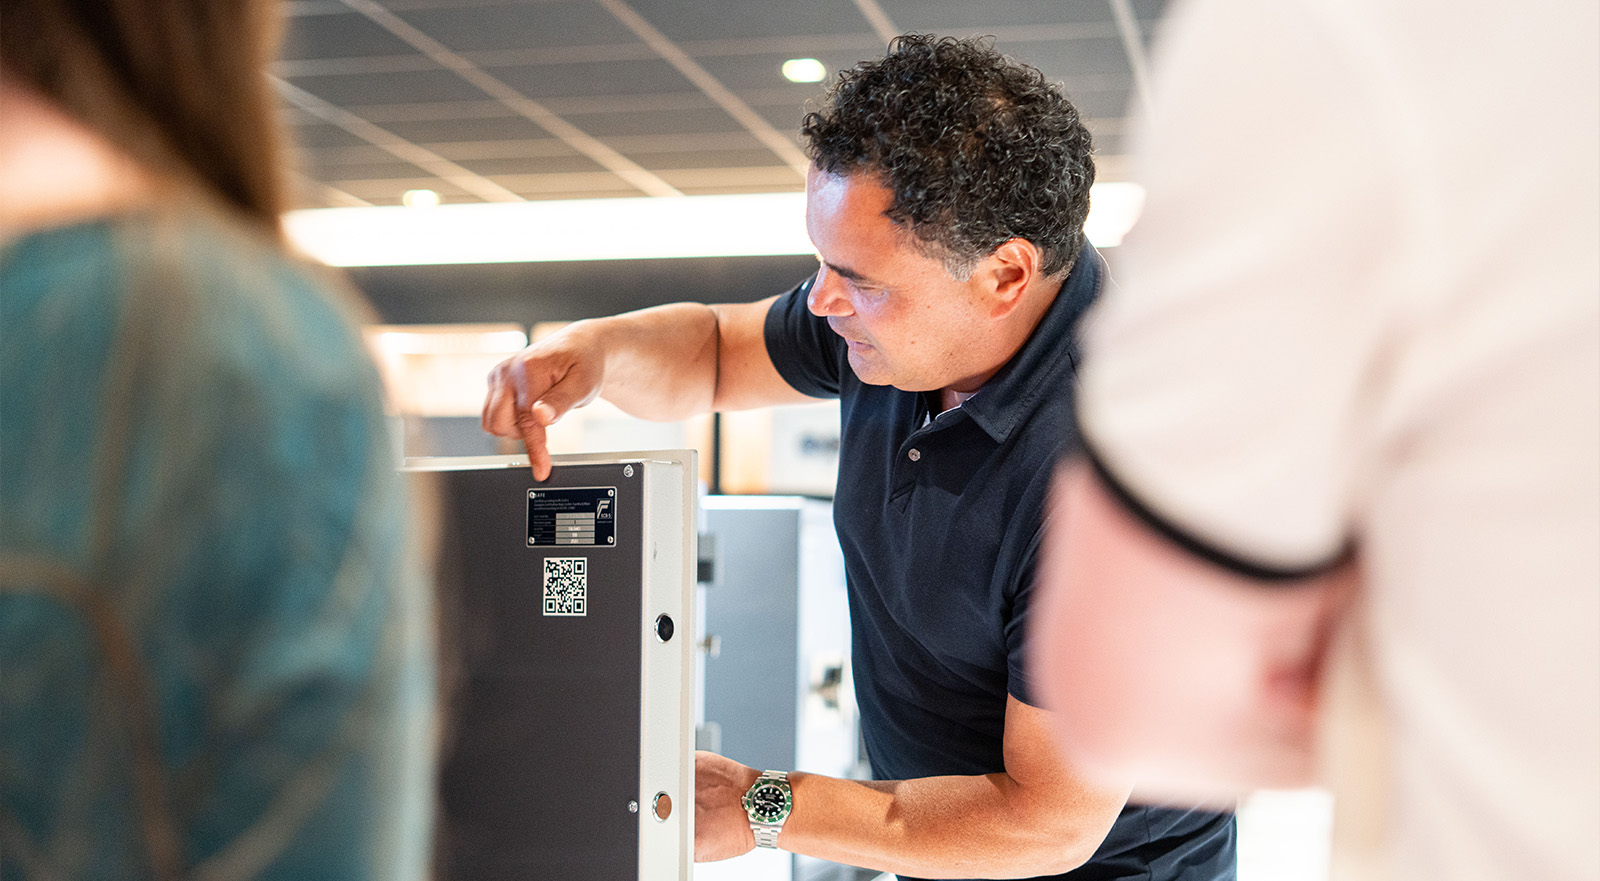
Um die Einhaltung der Anforderungen nachweisen zu können, sollten Sie die relevanten Unterlagen zu Ihrem Tresor sorgfältig aufbewahren.
Dazu gehören:
ein Foto des Typenschilds;
das Zertifikat des Tresors;
die Kaufunterlagen;
Informationen zur Aufstellung;
Vereinbarungen mit Ihrem Versicherer oder Berater.
Mit diesen Unterlagen können Sie später nachweisen, welchen Tresor Sie besitzen und welcher Sicherheitsklassifizierung dieser entspricht. Besonders wichtig sind dabei unabhängige Zertifikate, die die geprüfte Widerstandsklasse und gegebenenfalls die Brandschutzklasse dokumentieren.
Die Widerstandsklasse ist wichtig, aber Ihre Versicherung berücksichtigt häufig mehr als nur den Tresor. Auch der Inhalt, die Aufstellung, die Verankerung und zusätzliche Sicherheitsmaßnahmen können eine Rolle spielen.
Unsere Spezialisten helfen Ihnen, diese Anforderungen in die Wahl eines Tresors zu übersetzen, der zum Wert, den Sie schützen möchten, und zu Ihrer Situation passt. Wissen Sie bereits, welche Widerstandsklasse und Ausführung Sie benötigen? Dann können Sie direkt ein Angebot anfordern.
Sind Sie unsicher, ob Ihr Tresor die Anforderungen Ihres Versicherers erfüllt? Oder möchten Sie wissen, welcher Tresor zu dem Wert passt, den Sie aufbewahren möchten? Wir helfen Ihnen gerne dabei, den Zusammenhang zwischen Widerstandsgrad, empfohlenem Versicherungswert und Versicherungsschutz verständlich zu machen. So treffen Sie eine Entscheidung, die auch in der Praxis passt.